
Zukäufe im Oktober 2026

Dieser Artikel ist in zwei – wie wir meinen – lesenswerte Bereiche aufgeteilt. Der erste Teil befasst sich konkret mit unseren aktuellen Zukäufen und reflektiert unsere Überlegungen für Kauf und Gewichtung der Positionen.
Im zweiten Teil befassen wir uns dagegen mit den Fragen der Sinnhaftigkeit von Investments, dem erforderlichen Investor-Mindset und versuchen dies anhand von Daten, die wir so erhoben, noch nicht gesehen haben, zu fundieren. Herausgekommen ist ein langer Artikel, gespickt mit Fakten und Zahlen.
Obwohl wir uns in einer schnelllebigen Zeit befinden, in der sich viele Menschen kaum noch der Mühe unterziehen, sich mit umfangreichen Texten auseinanderzusetzen, sind wir bei Retail Investor davon überzeugt, dass es im ursprünglichen Sinne des Wortes lohnend ist, sich intensiv mit Fakten zu beschäftigen.
Teil 1 – Unsere Zukäufe
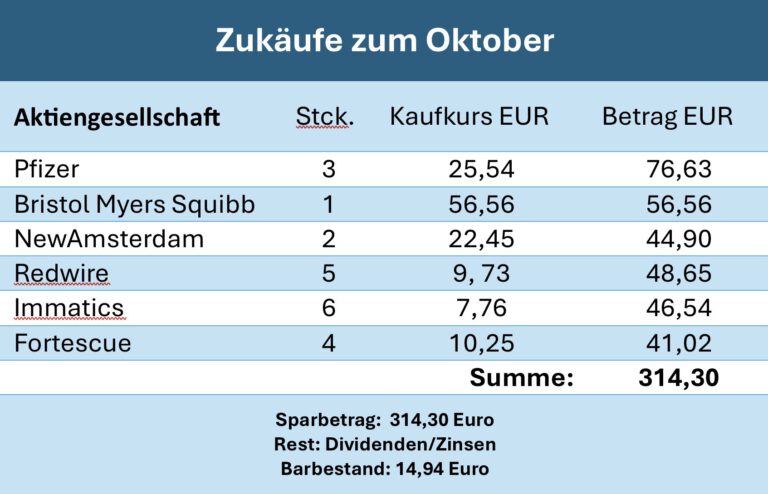
Von unserem investierten Geld in Höhe von 314,30 € haben wir insgesamt 174,21 € in Dividenden zahlende Aktien investiert. Die restlichen 140,09 € wurden in Small Caps mit hohem Wachstumspotenzial gesteckt. In diesem Monat wurde der Sparbetrag aufgestockt, weil wir bestimmte Positionen unbedingt in eine sinnvolle Größenordnung bringen wollten.
Die Börsenlage aus unserer Sicht
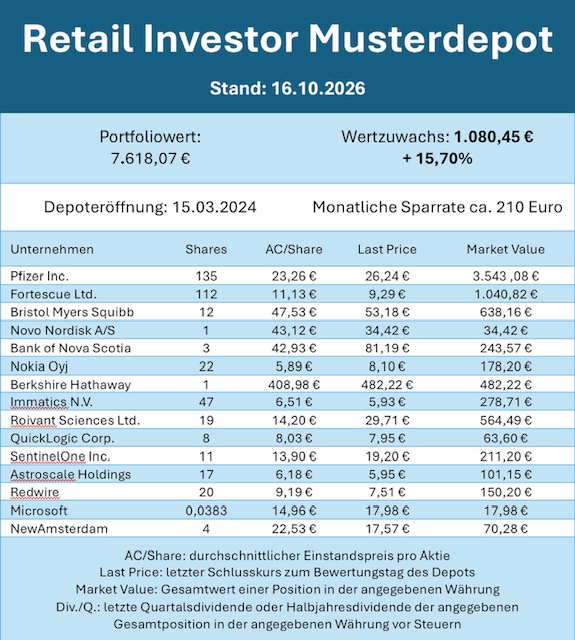
Auch unser Depot hat in den letzten Handelstagen die Auswirkungen des Kursrückgangs der Tech-Werte zu spüren bekommen. Die als Gegenreaktion stattfindende Flucht in Substanzwerte hat uns dabei jedoch vor größeren Verlusten geschützt. Interessant war dabei, dass die Börse im zunehmenden Maße unsere Sicht der Dinge bezüglich Pfizer teilt und das Unternehmen eher als Bezwinger des Patent-Cliffs ansieht, aber auch als Substanzwert einordnet.
Dass wir zusätzlich das Wiedererstarken von SentinelOne verspüren konnten, freut und ärgert uns gleichzeitig. Es ärgert uns, weil wir die Schwächephase der jüngsten Vergangenheit nicht zu Nachkäufen genutzt haben. Für uns verfügte das Softwareunternehmen immer schon über eine ausgeprägte KI-Relevanz. Die Fehleinschätzung der meisten Börsianer, dass KI die Software überflüssig machen würde, haben wir nie wirklich geteilt. Allerdings waren wir nicht mutig genug, uns konsequent gegen den Markt zu positionieren und hinzuzukaufen.
Aktuell notieren viele unserer Werte zu attraktiven Kursen. Wir haben uns fest vorgenommen, den Fehler, nicht nachzukaufen, nicht wiederholen zu wollen. Dabei hoffen wir, dass die Phase der Kursunsicherheit wenigstens noch bis zu Beginn des nächsten Monats anhält. Dann wird unsere neue Sparquote verfügbar werden.
Strategische Überlegungen zu unseren Zukäufen
Unsere Immatics Position ist mittlerweile nahe an der 50 Stück-Grenze angelangt. Bei diesen Preisen werden wir versuchen, weiter nachzukaufen.
Noch viel zu dünn fällt unsere Redwire Position aus. Redwires Potenzial wird unserer Ansicht nach aktuell stark unterschätzt. Wir freuen uns über das attraktive Kursniveau und beabsichtigen auf diesem Niveau weiterhin zu investieren.
Bei NewAmsterdam hatten wir nach der EU-Zulassung von Obicetrapib, einen oralen, hochselektiven CETP-Hemmer zur LDL-Senkung, eigentlich mit einer Kurssteigerung gerechnet. Offensichtlich war die EU-Zulassung kurstechnisch bereits eingepreist. Einen Kursschub erwarten wir allerdings bei der Zulassung für den US-Markt. Anders als in Europa, werden die Niederländer dort auch den Vertrieb ihres Wirkstoffes übernehmen. Das dürfte sowohl kurs- als auch umsatztechnisch eine ganz andere Wirkung entfalten. Bei einem positivem PREVAIL-Studienergebnis könnte die Zulassung eventuell noch vor 2028 erlangt werden. Ein positives PREVAIL-Zwischenergebnis (Studiename zum Wirkstoff Obicetrapib) Anfang 2027 könnte den Zeitplan allerdings auch erheblich beschleunigen. Das ist jedoch nur eine Szenario-Einschätzung und keine bestätigte FDA-Terminprognose. Diese Wartezeit gibt uns, trotz des nominal hohen Kurses, die Chance, vielleicht eine größere Aktienposition zu erwerben.
Bei unseren Dividendenpapieren haben wir den Zukauf von Pfizer auf nur 3 Papiere reduziert, um auch unseren Bristol Myers Squibb Bestand zu erhöhen. Auch wenn das nur im Zeitlupentempo geschieht, sehen wir das als wichtige Maßnahme zur Differenzierung an.
Das gilt in gleicher Weise für unseren Fortescue Zukauf. Den aktuell niedrigen Börsenkurs unter 10 € sehen wir als reizvoll an. Bei einer Verbesserung der weltwirtschaftlichen Lage dürften Fortescues Umsätze und damit auch die Dividenden wieder deutlich anwachsen. Der Einstieg in den Kupfer Abbau, die Umstellung auf umweltfreundliche Förderung, also den Abbau zu dekarbonisieren und das Testen neuer emissionsarmer Technologien zur Verarbeitung von Eisenerz sehen wir als weitere Anzeichen für eine positive Zukunft an.
Teil 2 – Grundsätzliche Überlegungen zur Sinnhaftigkeit des Tuns
Was wir Anfang Oktober gekauft haben, entspricht natürlich unserer grundlegenden Strategie, unser Passive Income so schnell wie möglich zu erhöhen, gleichzeitig möchten wir aber auch unsere langfristige Perspektive auf disruptives Wachstum bedienen.
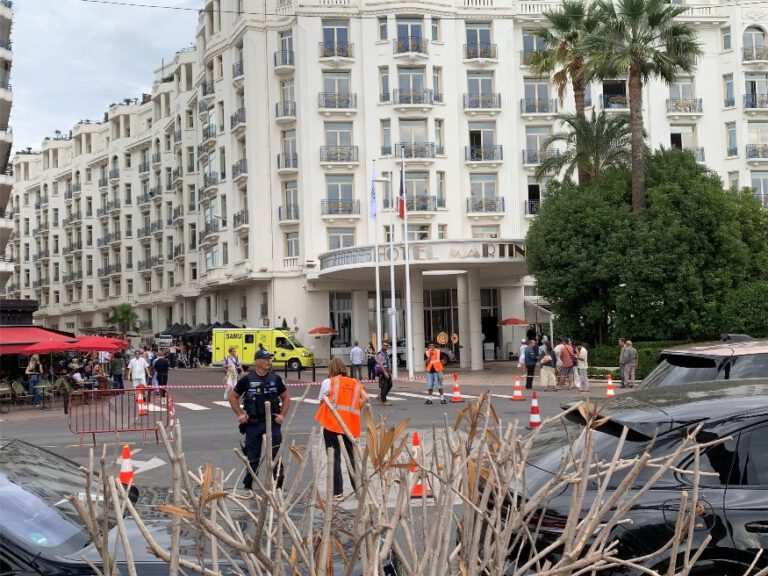
Während in Cannes vor dem mondänen Martinez Hotel an der Croisette gerade die Fortsetzung der US-amerikanischen Serie – The White Lotus – abgedreht wird (HBO-Serie) und die Bugattis, Ferraris und Porsches an uns vorbeirauschen, fällt es schwer, diesen Artikel über unsere neuen monatlichen Investitionen zu verfassen.
Vor dem Hintergrund dieser Demonstration von Reichtum und Erfolg erscheinen die Versuche, unseren Lesern einen Weg zum eigenen Wohlstand aufzuzeigen, trivial, vielleicht sogar absurd und überambitioniert zu sein. Gut 7,5 Tausend Euro hat unsere monatliche Sparquote von etwas mehr als 200 Euro nunmehr seit April 2024 eingebracht und uns dabei mit ca. 1.066 Euro an Gewinn, näher an den Wohlstand herangebracht.
Bei derartigen Zahlen dürfte es den meisten Menschen schwerfallen, an die Sinnhaftigkeit des Tuns zu glauben. Die gut 16%-ige Rendite über den ganzen Zeitraum klingt zwar nicht ganz so schlecht, haut einen Betrachter aber nicht nachhaltig aus den Socken.
Das Anfängerdilemma
Die vorausgegangenen Zeilen beschreiben das Anfängerdilemma, denen die meisten Investoren zu Beginn ihrer Laufbahn ausgesetzt sind, recht treffend. Viele reagieren auf dieses gemischte Erfolgsbild und der schier aussichtslos zu scheinenden Perspektive mit der Flucht aus dem eigenen, bereits angesparten Vermögen. Zu viel an eigener finanztechnischer Inkompetenz, zu spät, mit zu wenig an finanziellen Mittel angefangen zu haben, lauten die Begründungen für die Kapitulation vor dem Plan zum eigenen materiellen Aufstieg.
Verkaufen, den Ertrag sicherstellen und ihn zu konsumieren, lautet der neue, der „vernünftigere“ Plan. Schließlich lebt man nur einmal. Das ist aber nichts anderes als die Bankrotterklärung und der Abschied vom eigenen Wohlergehen. Einen derartigen Bankrott erklären viele, viel zu viele Anleger.
Das eigentliche Problem der meisten Anleger besteht in der Ergebnisorientierung. Das primäre, wenn nicht sogar ausschließliche Interesse liegt im Endergebnis. Es sind die großen Gewinne und Zahlen, die unser Interesse locken, aber nicht deren Grundlagen bzw. der komplexe Entwicklungsprozess. So hängt man sich ausschließlich an bereits erfolgreich gelaufene, überbewertete Aktien, mit denen bereits ein Vermögen verdient werden konnte und übersieht, dass die wirklich großen Gewinne erzielt wurden, wenn man frühzeitig investiert gewesen wäre. Meist meint frühzeitig einen Zeitpunkt, zu dem die Majorität der Anleger an dem entsprechenden Unternehmen völlig desinteressiert war oder noch überhaupt keine Kenntnis von dessen Existenz hatte. Gerade junge Investoren unterschätzen die Dauer einer derartigen Entwicklung erheblich. Unternehmen benötigen viel mehr Zeit, um neue Wirkstoffe oder Produkte zu entwickeln und auf dem Markt erfolgreich zu machen.
Wir berauschen uns am wirtschaftlichen Erfolg, an großen Zahlen, am Endergebnis eines langen Prozesses, unterschätzen aber den Weg dorthin ganz erheblich. Etwas prägnanter, aber bildlich, hat es einmal Warren Buffett formuliert:nhnb
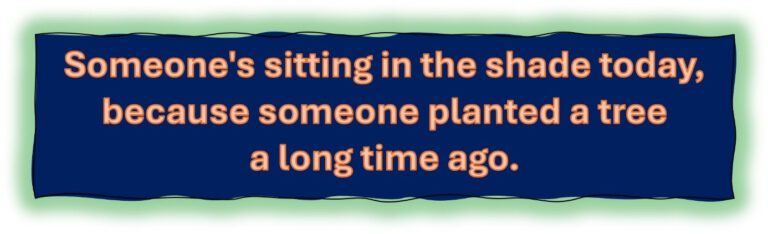
Doch was ist so fatal an dieser falschen Fokussierung?
Für die Werte in unserem Depot lässt sich das relativ einfach erklären. Alle Aktien, die wir in diesem Depot besitzen, setzen auf eine sehr positive Entwicklung in der Zukunft. Bei Pfizer, Bristol Myers Squibb, Novo Nordisk und Fortescue warten wir auf einen wirtschaftlichen Erfolg oder Turnaround in der näheren Zukunft, d.h. in etwa 2 bis 5 Jahren. Dass sich dieser Erfolg frühzeitiger einstellt, ist möglich, aber nicht sehr wahrscheinlich. Es kann jedoch auch erheblich länger dauern. Mit dieser Unsicherheit können unerfahrene Anleger nur schwer umgehen.
Bei Pfizer scheinen Teile der Anleger mittlerweile an eine erfolgreichere Unternehmenszukunft zu glauben. Spätestens, wenn Pfizers Umsätze nachhaltig wachsen, wird es für den Kurs kein Halten mehr geben. Eine Kursverdopplung wäre in etwa eine Rückkehr zu alten Höchstkursen von 61,71 USD (Dezember 2021) aus der Corona Zeit. Für unser Depot wäre allein diese Entwicklung eine Wohltat und würde unseren Erfolg in einem gänzlich anderen Licht erscheinen lassen. Nur selten steigen die Kurse an den Börsen kontinuierlich. Oft kommt es aufgrund von Neubewertungen und -einschätzungen zu abrupten Kursausschlägen, manchmal noch unterstützt durch makropolitische Entwicklungen. Wir sind fest davon überzeugt, dass dies irgendwann dazu führt, dass die Performance unseres Depots auf ein vollkommen anderes Niveau gehoben werden wird.
Rechenbeispiel zum Vermögensaufbau
Konkret könnte das Buffett Bild, das Pflanzen eines Baums, so gesehen werden. Bei einer monatlichen Sparrate von 100 €, einer durchschnittlichen Rendite von 7 % pro Jahr ergibt sich bei einem Anlagehorizont von 30 Jahren ein Endkapital von 122.000 €.
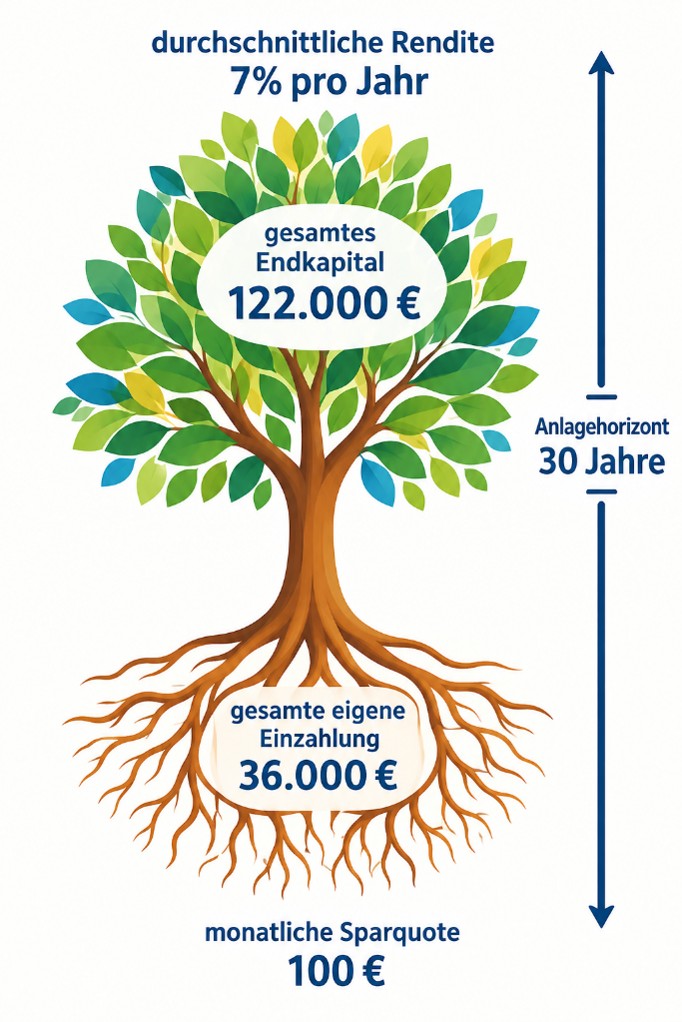
Die Gesamtsumme der eigenen Einzahlungen liegt 36.000 €. Der erwirtschaftete Ertrag, der zum eigenen eingezahlten Betrag von 36.000 EURO hinzugerechnet werden muss, ist der finanzielle Schatten des Baumes, das Ergebnis des Zinseszinses in Höhe von 86.000 €, der dafür verantwortlich ist, dass das Gesamtvermögen bei 122.000 € liegt.
Nüchterne Einordnung
Um dieses Beispiel richtig einzuordnen, gilt es zwei Dinge zu beachten. Die von uns hier angesetzte Performance eines jährlichen Wachstums von 7% ist ein durch und durch bescheidener Wert. Wir schielen wenigstens auf ein niedriges zweistelliges Depotwachstum. Außerdem liegt unsere durchschnittlich investierte Summe um mehr als 100% über der beispielhaften Rechnung.
Aber zurück zu unserem Depot. Bei unseren kleineren Unternehmen, in die wir investiert sind, möchten wir mit dabei sein, wie sie zu einem respektablen Large Cap Unternehmen heranwachsen. Hier reden und denken wir in Zeiträumen von wenigstens 10 bis 25 Jahren. Die Kurse einiger Unternehmen sollten sich dabei um den Faktor 10 bis 50 multipliziert haben.
Die größten Feinde
Unsere größten Feinde sind Konkurse, aber auch Übernahmen. Erst vor einiger Zeit wurde der US-Halbleiterhersteller Skywater vom Quantencomputer-Unternehmen IONQ aufgekauft. Die Ironie der Geschichte besteht darin, dass wir in unseren anderen Depots Miteigentümer beider Unternehmen waren. So sehr wir materiell auch von der Übernahme profitiert haben, hätten wir gern an einem getrennten Wachstum beider Unternehmen teilgehabt. Der Statistik zufolge wird fast die Hälfte aller börsennotierter Unternehmen übernommen oder sie fusionieren. Der von vielen befürchtete Konkurs nimmt sich mit einem Prozentsatz von lediglich 4% – 8% dagegen eher bescheiden aus.
Übernahmen und Fusionen sind somit aus der Sicht eines Investors die größten Feinde unserer kleineren Unternehmen im Depot. Sie verkörpern zwar das höchste Wachstumspotenzial, aber eben auch ein erhebliches Risiko, durch Fusion oder Übernahme vom Kurszettel genommen zu werden. Oft erhält der Anleger als Kompensation Anteile der übernehmenden Aktiengesellschaft und meist auch, wie in unserem Skywater Beispiel, eine zusätzliche Barabfindung. Das übernehmende Unternehmen ist in der Regel größer und bereits etabliert, weist aber oft ein geringeres Restwachstumspotenzial auf.
Bei NewAmsterdam, Redwire, Immatics, QuickLogic, Roivant, Astroscale und SentinelOne handelt es sich um Unternehmen, von denen wir uns über die nächsten Dekaden viel versprechen und von denen wir erhoffen, dass sie möglichst alle eigenständig überleben.
Aktiensplits und Strategie
Für unsere Strategie ist es wichtig, dass man weiß, dass bei derartigen Unternehmen häufig kleinere Aktienmengen ausreichen, um über einen Zeitraum von 20 bis 30 Jahren enorme Gewinne zu erzielen.
Das reale langfristige Kurswachstum wird durch eine Vielzahl von Aktiensplits undeutlich gemacht. Für den naiven Beobachter bewegt sich eine Aktie, die z.B. wie Amphenol, regelmäßig bei Kursen um 140 – 160 USD im Verhältnis 2:1 splittet, über Dekaden hinweg im gleichen Preiskorridor zwischen 70 – 160 USD. Wer das Papier nur unregelmäßig verfolgt, könnte eine kurstechnische Stagnation vermuten. Dabei notiert das Papier nur rein optisch innerhalb dieser Bandbreite. Beim nächsten 2:1er Split hat sich der Kurs jedoch de Facto verdoppelt. Allerdings notiert er dann Split bereinigt. Den wirklichen Kurs einer ursprünglichen Aktie erhält man, indem die jeweiligen Splits faktorisiert werden und der daraus resultierende Split Faktor mit dem aktuellen Kurs multipliziert wird. Ein Papier mit drei Aktiensplits, im Verhältnis von 2:1, verfügt über einen Split Faktor von 8 (Rechnung: 2 x 2 x 2 = 8). Aus einer ursprünglichen Aktie werden dadurch 8 Aktien.
Splits werden durchgeführt, um den Aktienkurs optisch attraktiv zu halten und auch Kleinanlegern den Kauf zu ermöglichen. Eine Eli Lilly notierte z.B. am 01.10.2026 zum Kurs von 1.149,85 USD und ist damit für einen Aktionär mit einer monatlichen Sparquote von ca. 200 € als komplette Aktie nur nach einem längeren Sparprozess zu kaufen. Wie bereits angesprochen, besteht der Nachteil dieser eigentlich aktionärsfreundlichen Splits darin, dass sie die wirkliche Kursperformance verschleiern.
Warren Buffetts Berkshire Hathaway Aktie (BRK-A Aktie) ist eine der wenigen Aktien, die aus diesen Überlegungen heraus nicht gesplittet haben. Deshalb betrug ihr Börsenkurs zum 01.10.2026 stolze 751.745,00 USD. Dieser hohe Kurs führt zu folgenden Abstrusitäten. Im großen Schnitt werden lediglich 200 bis 300 Aktien täglich an der New York Stock Exchange gehandelt. Die täglichen Kursschwankungen betragen dabei auch mal mehr als 2.000 USD. Die billigere BRK-B Aktie – Schlusskurs 500,50 USD zum 01.10. 26 – wurde 1996 zum Emissionskurs von 100 USD eingeführt, um auch Kleinaktionären den Kauf zu ermöglichen. Deren Handelsvolumen liegt regelmäßig weit über 2.000.000 Stück pro Börsentag.
Elementares Anlegerwissen
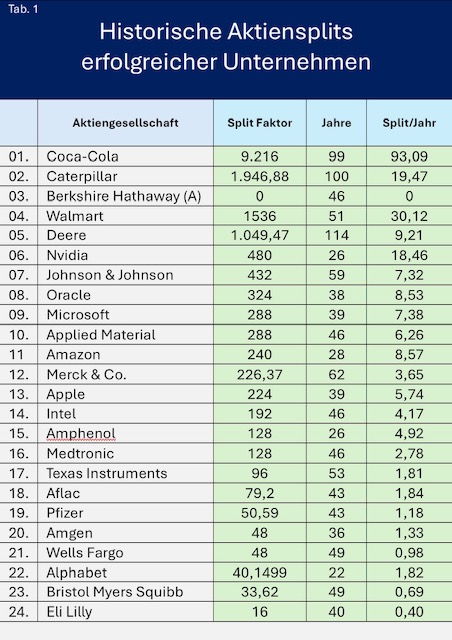
Tab. 1 zeigt die von uns errechneten Split Faktoren einiger ausgesuchter Werte (Spalte 3). Außerdem werden die Jahre ausgewiesen über die dieser Split Faktor erreicht wurde (Spalte 4). Die letzte Spalte zeigt den durchschnittlichen Split Faktor pro Jahr. Bei der Interpretation dieser Werte muss berücksichtigt werden, dass zwischen diesen Split Aktionen auch mehr als eine Dekade vergehen kann. In Zeiten stürmischen Wachstums beeinflussen Split Verhältnisse von z.B. 10:1 den ausgewiesenen Durchschnitts-Splitwert sehr stark. Aus dieser Tabelle lassen sich für den Anleger grundlegende Erkenntnisse ableiten.
- Splifaktoren von 0 bis hin zum astronomischen 9.216-fachen sind grundsätzlich möglich. Das hat erhebliche Auswirkungen auf eine Frage, die Aktionäre meist nur schwer beantworten können. Wie viele Aktien sind genug, ist die lapidare Frage, die viele Aktionäre bewegt. Insbesondere bei Small Cap Aktien, die den größten Teil ihres wirtschaftlichen Lebens noch vor sich haben, findet man darauf meist keine sinnvolle Antwort. Die Analyse der Werte in den Tab. 2 und 3 gibt darauf eine plausible Antwort.
- Der Investitionshorizont spielt eine entscheidende Rolle für den Erfolg. Wenn man bedenkt, dass der Landwirtschafts- und Baumaschinenhersteller Deere seit 114 Jahren erfolgreich arbeitet, weitet dies den Blick für einen derartigen Anlagehorizont. Generationsübergreifendes Investieren, für viele eine absurde Vorstellung, wird durch Unternehmen wie z.B. Deere ein tieferer Sinn gegeben.
- Man muss sich auch vergegenwärtigen, dass die Deere Aktie den Ersten und Zweiten Weltkrieg „überlebt“ hat, zudem alle Wirtschaftskrisen, Börsencrashs und militärischen Auseinandersetzungen über einen Zeitraum von 114 Jahren. Vor diesem Hintergrund sehen die täglichen Kauf- und Verkaufsempfehlungen der Analysten ziemlich erbärmlich aus. Bereits bei einem erreichten Split Faktor von 10 ist die Frage, ob der ursprüngliche Einstandskurs bei 100 oder 120 USD gelegen hat, rein akademisch. Wichtig ist, dass dieses Papier möglichst frühzeitig ins eigene Depot aufgenommen worden ist.
Von der von uns favorisierten Buy-And-Hold Strategie, die auch Buffett erfolgreich praktiziert hat, weichen wir nur ab, wenn das Geschäftsmodell grundsätzlich gefährdet ist. Dass es sich bei Deere um keinen Einzelfall handelt, belegt unsere Tabelle, die alles andere als vollständig ist, eindrucksvoll.
Die von uns ermittelten Daten sind nicht repräsentativ und in gewisser Weise eine Positivauslese. Andererseits ist zu berücksichtigen, dass auch nicht einmal ansatzweise alle Aktien mit einem herausragendem Split Faktor berücksichtigt wurden.
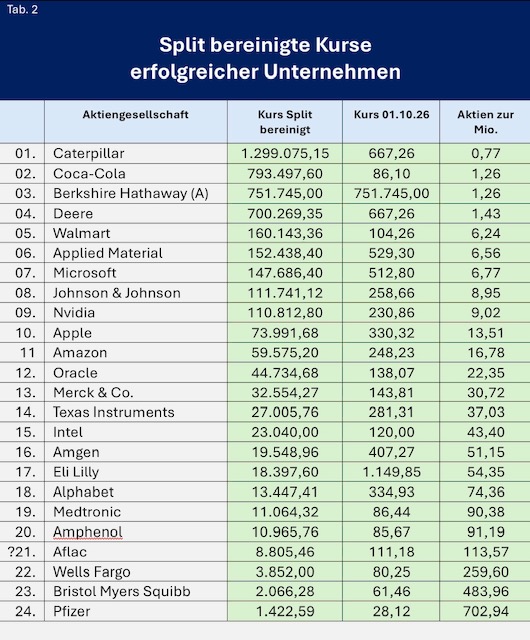
Ein weiterer wesentlicher Faktor ist der aktuelle Aktienkurs. Eli Lilly hat zum z.B. in unserer Vergleichsgruppe einen eher bescheidenen Split Faktor. Multipliziert man allerdings den Split Faktor mit dem aktuellen Kurs der Aktie, stellt man fest, dass Eli Lillys Kursperformance ganz erheblich besser ist als die von Bristol Myers Squibb. Aus diesem Grund haben wir in einer zweiten Übersicht (Tab. 2 Spalte 3) nichts anderes als den Split bereinigten Börsenkurs (Stand: 01.10.26) errechnet. Weil dabei die Schlusskurse zum 01.10.26 Berücksichtigung finden (Spalte 4 Tab. 2), kommt es auch zu Verschiebungen in den Rangreihenfolgen. Der Kurs von Caterpillar liegt beispielsweise ungefähr um den Faktor 7,7 über dem Coca-Cola Kurs. Dadurch wird der Split Faktor Vorteil (Tab. 1) von Coca-Cola locker überkompensiert, so dass Caterpillar mit ganz erheblichem Abstand zum erfolgreichsten Unternehmen unserer Auswahl wird.
Die letzte Spalte (Tab. 2) gibt Auskunft über die Anzahl der erforderlichen Aktien zur Million über den gesamten dokumentierten Anlagezeitraum.
Erkenntnisse
Relativ junge Unternehmen wie Microsoft, Apple, Amazon, Nvidia, Amazon haben im Vergleich zu Caterpillar möglicherweise noch ein Kursvervielfachungspotenzial im Bereich des Faktors 8 bis 20 für die nächsten 30 – 50 Jahre. Damit hätten sie die Lücke zum kurstechnisch ertragsreichsten Unternehmen Caterpillar geschlossen. Weil aber die aktuell marktführenden Aktiengesellschaften in den Bereichen Umsatz und Marktkapitalisierung alle vorherigen Limits sprengen, ist es wahrscheinlich, dass sie auf den vergleichbaren Zeitraum hochgerechnet, ein höheres absolutes, Split bereinigtes Kursniveau erreichen werden als Caterpillar, Coca-Cola, Berkshire Hathaway oder Deere.
Diese Ergebnisse geben uns vor allem die Gewissheit, dass Entscheidungen, in bereits erfolgreiche, gut gelaufene Unternehmen zu investieren, mit einer hohen Wahrscheinlichkeit sinnhaft sind. Permanente Zweifel am eigenen Urteilsvermögen werden so durch Fakten in den Hintergrund gedrängt, wenn auch nicht gänzlich ausgeräumt. Mit zunehmendem Erfolg stellt sich ein Selbstbewusstsein ein, dass jedoch immer von einem Schuss Demut eingehegt sein sollte. Man sollte sich darüber im Klaren sein, dass mehr als 50% aller Entscheidungen richtig sein sollten und ja sogar müssen, um erfolgreich zu sein. Insbesondere beim Aufbau großer Positionen ist Folgendes von wesentlicher Bedeutung.
- Aktienstückzahlen können über lange Zeiträume durch Splits offensichtlich zu sehr ansehnlichen Positionen heranwachsen. Auch 3 bis 5 Aktien junger, transformativer Unternehmen können über sehr lange Zeiträume ein Millionenvermögen erwirtschaften. Bei Deere, Caterpillar, Berkshire Hathaway und Coca-Cola hätten weniger als 1,5 Aktien zum Millionenvermögen geführt.
- Die oft mit einem generationsübergreifenden Anlagehorizont verbundene Frage nach dem Nutzen des eigenen Investments kann durch ein Amgen Fallbeispiel beantwortet werden. Ein frühzeitiges Investment von 50 Amgen Aktien hätten ausgereicht, um aktuell über 2.400 Amgen Aktien (Kurs: ca. 407,27 $ am 01.10.26) im Wert von rund 977.448 $ im Depot zu haben. Diese 2.400 Aktien werfen eine Brutto-Quartalsdividende in Höhe 6.048 USD ab, Tendenz steigend. Ein generationsübergreifend ausgerichteter Investor profitiert über die massiven Dividendenausschüttungen, aber auch durch die mit dem hohen Vermögen verbundene Kreditwürdigkeit. Selbst wenn weitere 10 aussichtsreiche Investments fehlgeschlagen wären, dürfte der daraus resultierende Kapitalverlust von vielleicht 50.000 bis 100.000 USD, den Erfolg nur „marginal“ schmälern.
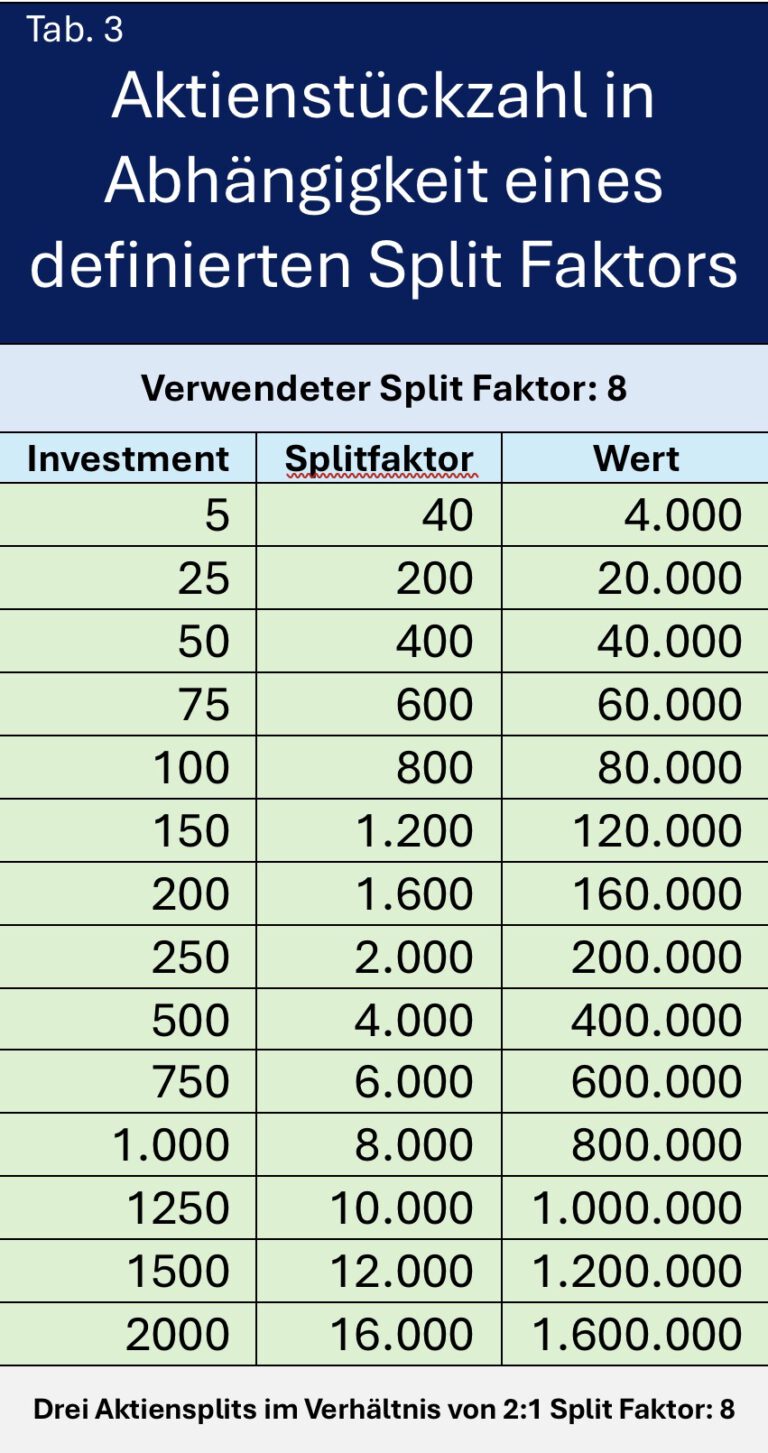
Tabelle 3 versucht zu beantworten, wie viele Aktien für eine aussichtsreiche Position erforderlich sind. Natürlich ist aussichtsreich ein relativer Begriff, der maßgeblich von der verfügbaren Sparquote definiert wird. Unsere Übersicht ist so gestaffelt, dass sich auch jeder Kleinanleger darin wiederfinden kann.
Bei unseren Berechnungen gehen wir von einem zukünftigen Split Faktor von 8 und einem Börsenkurs von 100 USD oder Euro aus. Spalte 2 zeigt die daraus resultierende Aktienstückzahl, Spalte 3 den potenziellen Kurswert nach den erfolgten Aktiensplits.
Wenn wir in unserem Depot den Besitz von wenigstens 50 Immatics Aktien anstreben, verbirgt sich dahinter die Erwartung eines zukünftigen Kurswertes von ca. 40.000 USD. Das wäre, gemessen am aktuellen Depotwert von unter 10.000 EUR, eine transformative Aktienpositionsgröße. Sollten wir es schaffen, unsere Position auf 150 bis 200 anwachsen lassen zu können, könnte das zu einem sensationellen Ergebnis von 120- bis 160-tausend USD führen. Allerdings ist dabei zu berücksichtigen, dass dies die wohl optimale Variante wäre und dabei für Immatics alles positiv verlaufen müsste. Bereits eine lukrative Übernahme durch einen Pharmagiganten wie Merck, Bristol Myers oder AbbVie würde diese Perspektive torpedieren.
All diese Fakten und Überlegungen veranlassen uns dazu, auch in unserem kleinen Depot eine ausreichende Anzahl junger wachstumsfähiger Unternehmen aufzunehmen und eine Größenordnung von wenigstens 50 Aktien anzustreben. Wir sind uns dabei bewusst, dass wir die meisten Investments über Fusionen, Übernahmen und Konkurse verlieren werden. Natürlich werden wir auch einige mittelmäßige Aktiengesellschaften im Depot haben. Die große Hoffnung liegt jedoch auf einem oder sogar zwei großen Durchbrüchen. Vor diesem Hintergrund, der darauf baut, dass Unternehmen ihre Marktkapitalisierung verdreißig- oder vielleicht sogar verfünfzigfachen werden, wird deutlich, warum wir einem Investment in SpaceX trotz vieler positiver Perspektiven skeptisch gegenüberstehen. Uns erscheint die damit verbundene erforderliche Explosion der Marktkapitalisierung – des Unternehmenswerts – vor dem Hintergrund der bereits extrem hohen aktuellen Bewertung mehr als überzogen. Wer eine Kursverdopplung oder -verdreifachung zum Ziel hat, kann eine SpaceX sicher kaufen. Die Perspektive für eine Verzwanzig- oder Vervierzigfachung , auf die wir bei unseren Small Cap Investments hinarbeiten, können wir aktuell allerdings nicht erkennen.
Hinweis:
Retail Investor besitzt Aktien von: Aflac, Alphabet, Amazon, Amgen, Amphenol, Apple, Bristol Myers Squibb, Coca-Cola, Johnson & Johnson, Medtronic, Merck & Co., Microsoft, Nvidia, Oracle, Pfizer, Walmart, Wells Fargo.
Disclaimer:
Jeder Artikel gibt die persönliche Meinung des jeweiligen Verfassers wieder. Diese ist das Ergebnis eigener Recherchen, die nach bestem Wissen und Gewissen und mit großer Sorgfalt durchgeführt worden sind. Es handelt sich dabei nicht um eine Wertpapierberatung bzw. Aufforderung zum Kauf von Wertpapieren. Vorsorglich wird ausdrücklich darauf hingewiesen, dass der Erwerb von Wertpapieren mit gewissen Risiken verbunden ist, mit Risiken, die im schlimmsten Fall zum Totalverlust des eingesetzten Kapitals führen können.
Es wird ferner darauf verwiesen, dass Wertpapierkäufe auf sorgfältige eigene Analysen und Recherchen gegründet sein sollten. Weder Retail Investor, noch der/die Verfasser eines Artikels haften für etwaig entstandene Verluste. Zur Erstellung dieses Artikels wurde KI verwendet. Weil nicht jede einzelne Aussage kontrolliert werden konnte, kann der Artikel Unrichtigkeiten aufweisen.
Retail Investor – Klaus-Uwe Becker
Zukäufe im September 2026
Über unser Musterdepot
Dieses Musterdepot ist ein real bespartes Wertpapierdepot. Die monatliche Sparquote beträgt ca. 200 EUR. Anfallende Dividenden werden reinvestiert. Weil dieses Depot beim Neobroker Trade Republic geführt wird, ist auch der Kauf einer einzelnen Aktie sinnstiftend (Gebühr 1,- EUR). Für Anleger ist das ein ganz erheblicher Vorteil, weil auch kleinere Sparbeträge zwecks Diversifizierung des Depots angelegt werden können.
Es gibt allerdings auch einen Wehrmutstropfen. Ausländische Small Caps können bei Trade Republic nur sehr eingeschränkt gehandelt werden. Aus diesem Grund ist es nicht möglich, alle Aktien, die wir als interessant ansehen, in dieses Depot aufzunehmen.
Retail Investor selbst verfügt über mehrere Depots bei unterschiedlichen Banken. Die Werte, die wir in dieses Depot aufnehmen, sind somit nur ein kleiner Ausschnitt unserer Aktienpositionen.
Das Depot ist keine Anlageberatung, sondern soll exemplarisch zeigen, dass mit einer kleinen Sparquote, die im monatlichen Rhythmus angelegt wird, über die Jahre hinweg ein respektables Vermögen aufgebaut werden kann.

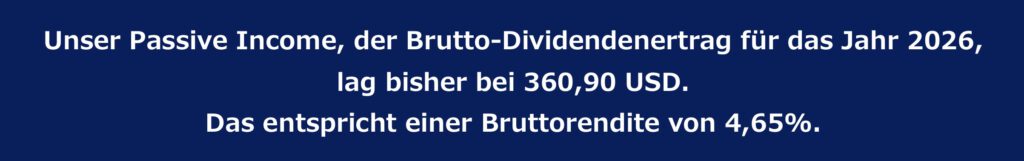
Eine überschlägige Berechnung unserer jährlichen Netto-Dividendeneinnahmen ergibt den Betrag von etwas mehr als 190 Euro. Am 01.09.26 ging die Pfizer Dividende in Höhe von 33,96 Euro ein. Am 12.08.26 haben wir 0,44 Euro für unsere Nokia Aktien erhalten.
Wir werden noch in diesem Jahr unser erstes Sparziel – jährliche Dividendeneinnahmen in Höhe unserer monatlichen Sparquote – erreichen. Im Vergleich zum Vorjahr werden wir damit unser Passive Income mehr als verdoppelt haben. In den zukünftigen Jahren werden wir dies so nicht mehr erreichen können.
Auch unser nächstes Sparziel, ein Wertpapiervolumen von über 10.000 Euro zu besitzen, ist in Sicht und könnte mit etwas Kursglück zum Jahresende erreicht werden.
Die nächsten Ziele wären die Verdopplung des Wertpapiervermögens auf 20.000 Euro. Der dafür angedachte Zeitraum beträgt 3 Jahre. Allerdings könnte ein Börsencrash diesen Zeitplan auch weiter in die Zukunft verschieben. An der Sparquote von 200 – 210 Euro pro Monat halten wir fest. Dividenden werden grundsätzlich vollständig reinvestiert und erhöhen unsere monatliche Sparquote.
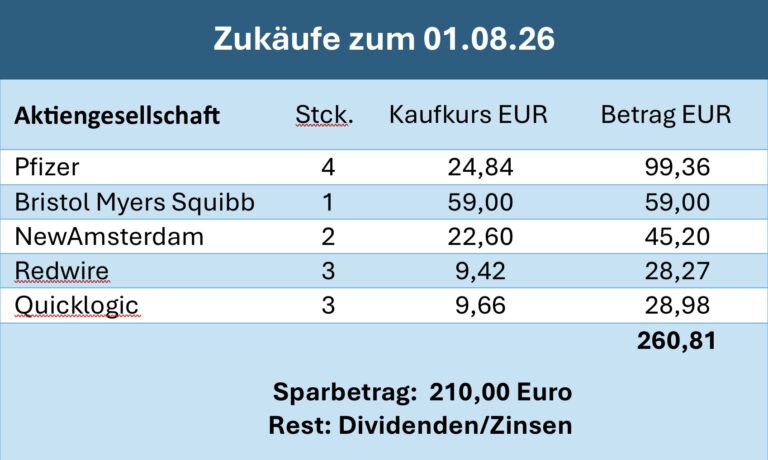
Obwohl unser Portfolio, keine der populären AI- und Techwerte aufweist, konnten wir mit dem allgemeinen Börsentrend zulegen. Die Fractional Shares von Microsoft waren uns als Begrüßungsgeschenk bei der Depoteröffnung kostenlos von Trade Republic eingebucht worden. Von den insgesamt 15 Positionen befinden sich 11 im Plus. Das ist vordergründig positiv. Allerdings werden dadurch weitere Zukäufe teurer werden. Dass sogar unsere Pfizer Position deutlich zugelegt hat, schmeckt uns nicht wirklich. Offensichtlich scheint die Börse die Vorbehalte gegenüber Pfizers Turnaround Potenzial langsam abzulegen. Wir können uns aber vorstellen unsere Pfizer Position bis zu einem Kurs von ca. 38 USD zu erhöhen. Das entspräche einer Dividendenrendite von 4,5%, wenn man das aktuelle Niveau der Dividendenausschüttung zugrunde legt.
Ganz besonders freut uns, dass sich der Kurs von SentinelOne zwischenzeitlich gut erholt hat und wir mit unserer Grundeinschätzung zu diesem Papier nicht verkehrt gelegen haben.
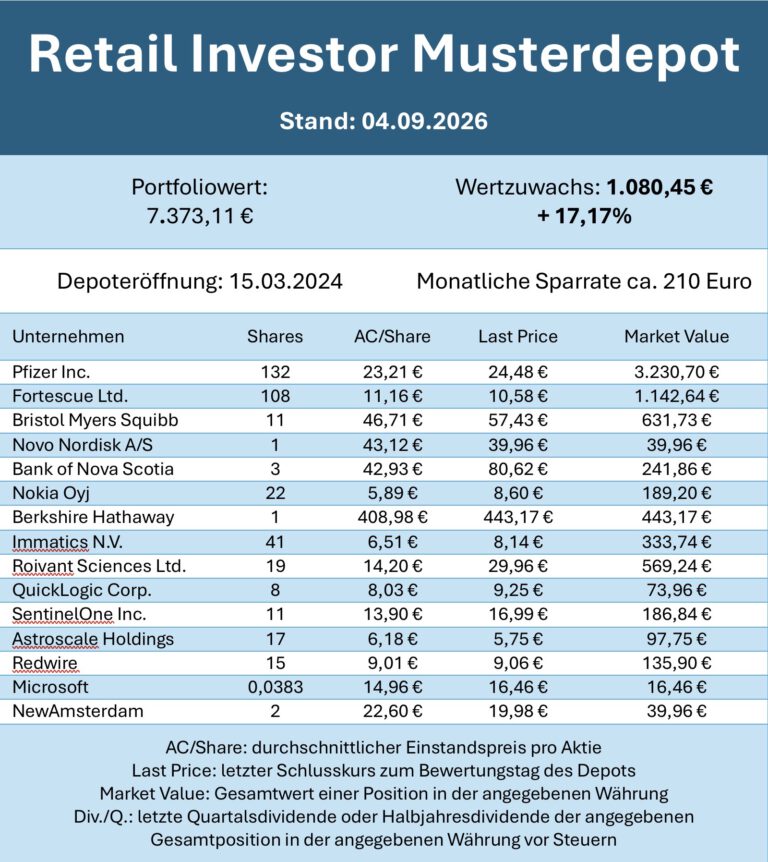
Wenn man das Depot oberflächlich betrachtet und ausschließlich auf die Large Caps wie Pfizer, Bristol-Myers Squibb, Berkshire Hathaway oder die Nokia Aktie schaut, könnte man meinen, es handle sich um ein risikoaverses, defensives Depot, dass auf etablierte Werte von gestern gründet. Die aktuellen Börsenstars wie z.B. Nvidia, Alphabet, Apple, Meta, Microsoft, Broadcom glänzen durch Abwesenheit. Dafür gibt es zwei Gründe. Jede einzelne Aktie aus dieser aktuell von der Herde der Investoren geliebten Gruppe würde unsere monatliche Sparquote vollständig absorbieren. Zudem wäre mit diesen Papieren unser wesentliches Ziel, Passive Income zu generieren, nicht zu erreichen. Wir möchten möglichst viel davon über Dividendeneinnahmen erzielen, um dadurch mittelfristig unsere Sparquote anzuheben, ohne zusätzlichen Konsumverzicht üben zu müssen. Zudem brauchen wir uns nicht mit der Frage beschäftigen, inwieweit unsere Aktien überbewertet sind. Unser Risiko ist im Wesentlichen auf die Frage begrenzt, ob der avisierte Turnaround gelingt oder nicht.
Unsere andere Depothälfte hat fast den Charakter eines kleinen Venture Capital Funds. Auch wenn der Begriff nicht wirklich angebracht ist, signalisiert er, ein erheblich höheres Risiko, aber auch ein erheblich höheres Wachstumspotenzial. Bei Redwire, Quicklogic, Immatics, Astroscale und NewAmsterdam handelt es sich um vergleichsweise kleine Unternehmen, die das Potenzial besitzen, auf lange Sicht zu großen etablierten Large Caps heranzuwachsen. Sie alle operieren in zukünftigen Wachstumsmärkten.
Roivant und SentinelOne befinden sich unserer Ansicht nach in einem fortgeschritteneren Stadium. Roivant ist ein 2014 gegründetes britisches Pharmaunternehmen, welches Mehrheitseigner an neun weiteren Tochtergesellschaften ist. Die meisten sind Biotechs und tragen als Endbezeichnung -vant1) im Namen. Insgesamt hat man 6 Wirkstoffe in der Zulassungsphase. Erst vor kurzem erhielt Priovant, Tochtergesellschaft von Roivant, die FDA-Zulassung für LISRAYA (Brepocitinib). Es handelt sich dabei um eine einmal täglich einzunehmende orale Therapie für Erwachsene mit Dermatomyositis – eine schwere rheumatische Autoimmunerkrankung, bei der Haut und Muskeln angegriffen werden. Der Listenpreis für den Monatsbedarf dieses neuen Wirkstoffs beträgt 35.000 USD.
Wie auch SentinelOne, sehen wir Roivant als aussichtsreiches Unternehmen an, dass mittlerweile in die Phase der Kommerzialisierung eingetreten ist. Mit einem für 2028 erwarteten Umsatz von 1,42 Mrd. USD ist das Software-Unternehmen schon wesentlich weiter auf diesem Weg fortgeschritten. Allerdings muss SentinelOne noch nachweisen, dass es auch schwarze Zahlen schreiben kann. Gelingt dies in den nächsten 2 – 3 Jahren, dürfte das die Aktie auf ein gänzlich anderes Kursniveau heben.
Wenn man so will, vereint dieses Depot auf der einen Seite Risiken und auf der anderen das Bedürfnis nach Sicherheit und Income. Im Risikobereich setzt es stark darauf, den einen oder anderen zukünftigen Markführer ausgewählt zu haben. Trotz der noch geringen Gesamtdepotgröße sind wir der Auffassung, eine ordentliche Risikostreuung implementiert zu haben.
1) Immunovant, Priovant, Genevant, Pulmovant, Datavant, Covant, Psithera, Proxima und Zest
Mit dem niederländischen Unternehmen, NewAmsterdam, WKN: A3DUAC haben wir in diesem Monat einen Newcomer im Depot. Die Aktie wird sowohl in Deutschland als auch in den USA gehandelt und kann auch über Trade Republic geordert werden.
Bei NewAmsterdam handelt es sich um ein junges Biopharmaunternehmen in der Spätphase der Wirkstoffentwicklung. Die niederländischen Forscher und Entwickler haben ihren Fokus auf Medikamente gegen kardiometabolische Erkrankungen, (Herz-Kreislauf-System und Stoffwechselerkrankungen) gelegt.
Mit Obicetrapib, entwickelt man einen oralen, hochselektiven CETP-Hemmer zur LDL-Senkung. CETP-Hemmer sind ein Mitglied einer Medikamentenklasse, die das Cholesteryl Ester-Transferprotein (CETP) hemmen. Dadurch verringern sie die Bildung von Atherosklerose signifikant.
Am 23. Juli 2026 hat der CHMP (Ausschuss für Humanarzneimittel) der EMA (Europäische Arzneimittelagentur) eine positive Stellungnahme abgegeben und die europäische Zulassung empfohlen. NewAmsterdam erwartet die endgültige Entscheidung für die zweite Hälfte dieses Jahres. Bei einer Zulassung übernimmt der Partner Menarini, die Vermarktung für Europa; NewAmsterdam erhält gestaffelte zweistellige Royaltys auf die Netto-Umsätze sowie potenziell bis zu 833 Mio. € an weiteren Meilensteinzahlungen.
Der Wirkstoff Obicetrapib adressiert einen großen Markt. Die Senkung des Cholesterinspiegels ist entscheidend, um das Risiko für Herz-Kreislauferkrankungen und oder Schlaganfall zu senken. Ein hoher Cholesterinspiegel fördert Ablagerungen in den Blutgefäßen, die diese Risiken drastisch erhöhen. Als oral einzunehmender, hochselektiven CETP-Hemmer, senkt Obicetrapib den Cholesterinspiegel um bis zu 33%.
NewAmsterdam verfügt über eine solide Bilanz mit ausreichendem Barmittelbestand. Der absolute Gamechanger dürfte jedoch die angestrebte Zulassung für den riesigen US-Markt sein. Das Unternehmen will dort selbst kommerzialisieren, also die volle ökonomische Wertschöpfung anstreben. Als Verwendungszweck für die zuletzt ausgewiesenen rund $729 Mio. an Cash, Cash Equivalents und Marketable Securities weist man ausdrücklich auch auf einen möglichen US-Launch hin.
Wir sehen die derzeitigen Kurse von NewAmsterdam als relativ günstig an und hoffen auf eine baldige Kursverdopplung. Allerdings ist das Zeitfenster für Investitionen nicht sehr groß. Bei der zu erwartenden EU-Zulassung dürfte sich dieses „Window of Opportunity“ ziemlich abrupt schließen.
Pfizer und Bristol Myers Squibb
Dass wir weiterhin in Pfizer und Bristol Myers Squibb investieren, muss an dieser Stelle nicht weiter erläutert werden.
Quicklogic und Redwire
Bei beiden Aktien hat sich der Kurs zwischenzeitlich stark ermäßigt. Wir haben diese Gelegenheit genutzt, um diese zu schwach besetzten Positionen zu erhöhen. Bei beiden Papieren sehen wir langfristig erhebliches Kurspotenzial.
Hinweis:
Alle erwähnten Aktien befinden sich in unseren Depots.
Disclaimer:
Jeder Artikel gibt die persönliche Meinung des jeweiligen Verfassers wieder. Diese ist das Ergebnis eigener Recherchen, die nach bestem Wissen und Gewissen und mit großer Sorgfalt durchgeführt worden sind. Es handelt sich dabei nicht um eine Wertpapierberatung bzw. Aufforderung zum Kauf von Wertpapieren. Vorsorglich wird ausdrücklich darauf hingewiesen, dass der Erwerb von Wertpapieren mit gewissen Risiken verbunden ist, mit Risiken, die im schlimmsten Fall zum Totalverlust des eingesetzten Kapitals führen können.
Es wird ferner darauf verwiesen, dass Wertpapierkäufe auf sorgfältige eigene Analysen und Recherchen gegründet sein sollten. Weder Retail Investor, noch der/die Verfasser eines Artikels haften für etwaig entstandene Verluste. Zur Erstellung dieses Artikels wurde KI verwendet. Weil nicht jede einzelne Aussage kontrolliert werden konnte, kann der Artikel Unrichtigkeiten aufweisen.
Retail Investor – Klaus-Uwe Becker
Zukäufe im Juli und August 2026
Unsere aktuellen Zukäufe
Pfizer Kauf
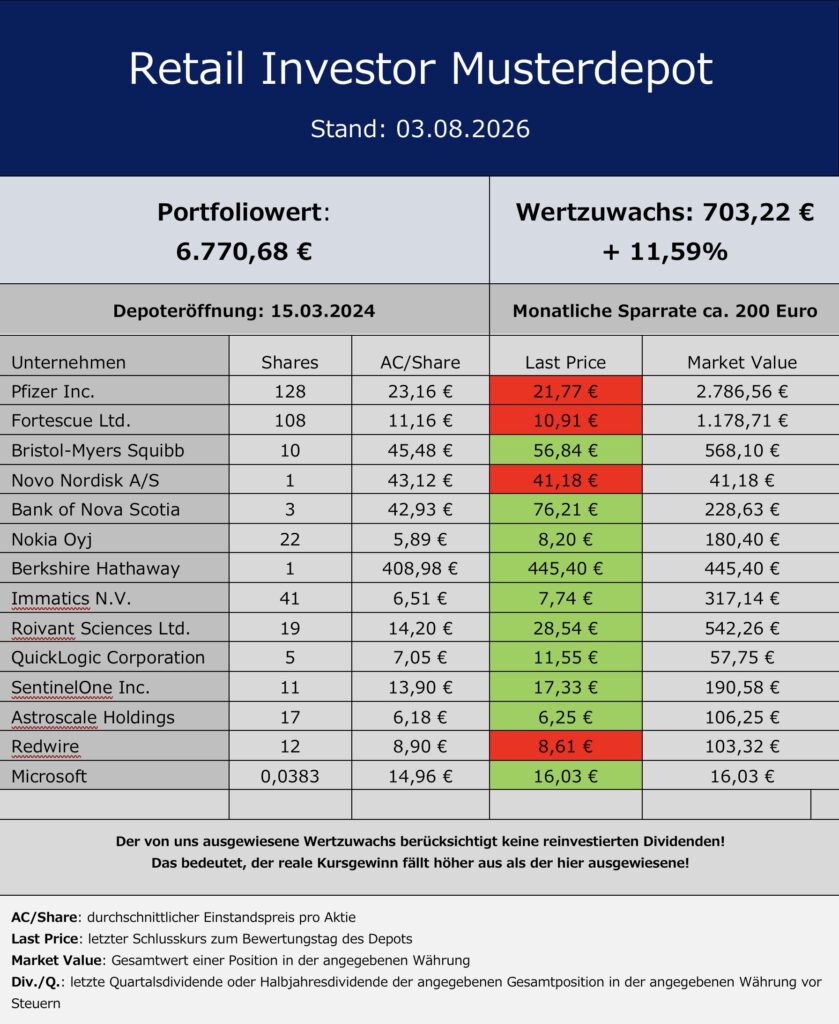
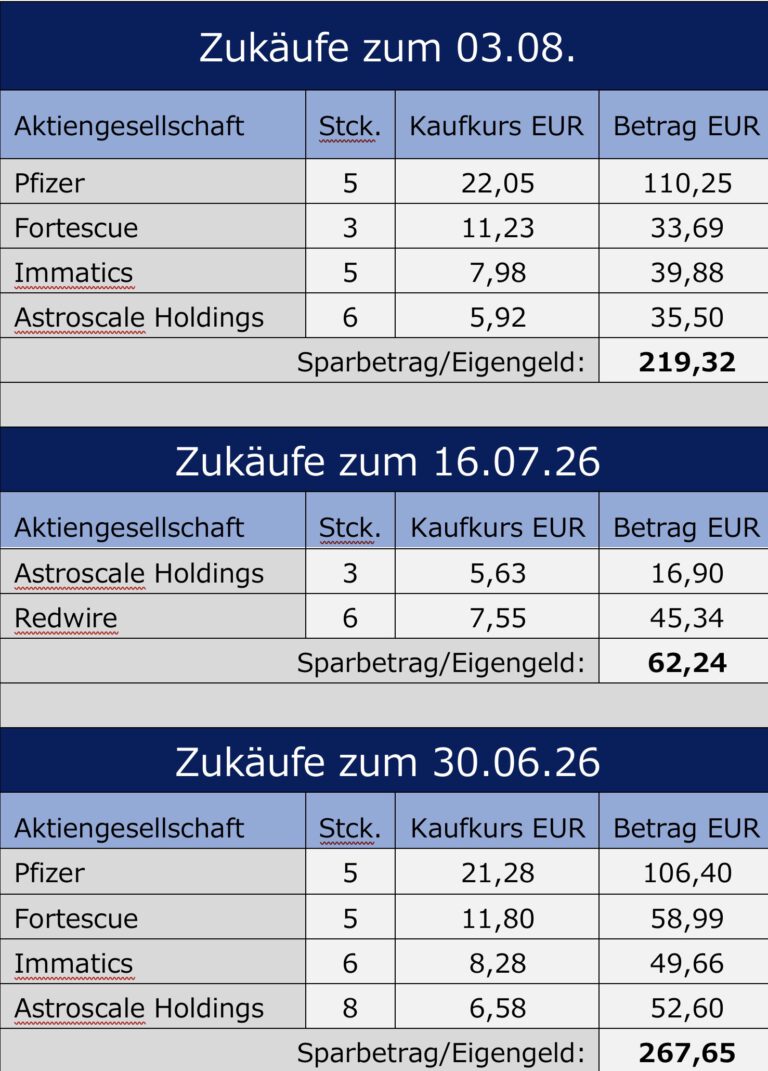
Auch für die Monate Juli und August haben wir wie üblich wieder schwerpunktmäßig in unsere Dividenden zahlenden Positionen investiert. Dass wir mit Pfizer vielleicht ein kleines Klumpenrisiko im Depot aufbauen, ist uns bewusst, stört uns aber keineswegs. Nach wie vor sind wir dankbar für jeden Monat, in dem der Kurs auf diesem attraktiven Niveau verbleibt. Unserer Ansicht nach dürfte dies maximal noch ein Jahr lang anhalten. Es ist die Chance, als Kleinanleger eine größere Position anzuhäufen. Das machen wir übrigens auch in unseren größeren Depots.
Immatics Kauf
Zu diesem hoffungsvollen, deutschen Unternehmen hatten wir uns bereits beim letzten Bericht über unsere Käufe geäußert. Immatics hat erst vor Kurzem erneut positive Ergebnisse der Phase 3 Studie des Krebs-Wirkstoffes IMA203 (Anzu-cel) bekanntgegeben. Die bestätigte Objective Response Rate (ORR) war mit 56% eindrucksvoll. Sie ist eine der wichtigsten Kennzahlen in klinischen Studien, insbesondere in der Onkologie und gibt an, welcher Anteil der behandelten Patienten objektiv messbar auf eine Therapie anspricht.
Für das erste Halbjahr 2027 plant Immatics die BLA-Submission – den Antrag auf Zulassung eines Wirkstoffes – einzureichen. Ca. 6 – 10 Monate später gibt die Zulassungsbehörde, die FDA (Federal Drug Association) dann ihre Entscheidung bekannt. Die Börsenkurse ziehen bei guten Studienergebnissen jedoch meist bereits kurz vor der Antragstellung heftig an. Wir gehen davon aus, dass dies zu Beginn des neuen Jahrs der Fall sein könnte. Bis dahin hoffen wir auf günstige Kurse. Wenigstens 50 Aktien sind unser Minimalziel für dieses Musterdepot. Nach unserem Verständnis verfügt Immatics über das Potenzial, ein großes deutsches Biopharma Unternehmen zu werden.
Astroscale und Redwire Käufe
Astroscale Holdings und Redwire sind unsere beiden aktuellen Neuzugänge im Depot. Lesern, die unsere Retail Investor Homepage verfolgen, ist klar, warum wir diese beiden Werte aufgenommen haben. Über Redwire hatten wir bereits in der Vergangenheit mehrfach geschrieben. Über die japanische Astroscale Holding haben wir erst am 10.07.26 sehr ausführlich berichtet.
Aufgrund der geringen Marktkapitalisierung konnte die Redwire Aktie bei Trade Republic in der Vergangenheit nicht gehandelt werden. Weil wir ebenso wie bei Astroscale von diesem Papier sehr überzeugt sind, haben wir daran bereits am 16.07.26 genippt und werden dies, günstige Kurse vorausgesetzt, auch weiterhin tun.
Performance und Strategie
Mit einem absoluten Plus von 11,59% sind wir in diesem frühen Stadium zufrieden. Wir gehen davon aus, in ca. 1 – 3 Jahren erste interessantere Kurswachstumsraten vorweisen zu können. Insgesamt betrachtet ist unser Kurswachstum ziemlich stark an den Erfolg von Pfizer und Fortescue angebunden. Allerdings könnte eine sehr positive Entwicklung von Immatics bereits in 2027 positivere Wachstumszahlen nach sich ziehen. Zudem ist unser Depot zwischenzeitlich mit einigen kleineren interessanten Wachstumswerten aufgefüllt worden. Durch diese Diversifizierung können wir eventuelle Misserfolge, die sich ganz zwangsläufig irgendwann einstellen werden, kompensieren.
Der eine oder andere dürfte sich fragen, warum wir bei einer zu investierenden Summe von ungefähr 200 Euro, unsere Käufe derartig breit streuen. Der Grund dafür ist die bereits angesprochene Diversifizierung. Sie soll einerseits als Absicherung dienen, aber auch das Wachstum generieren, welches wir von Werten wie Pfizer und Fortescue erst erheblich zeitverzögert erwarten.
Den Neobrokern wie Trade Republic muss dafür gedankt werden, die Ankaufgebühren auf das Niveau von einem Euro gesenkt zu haben. Bei den von Consors und anderen Banken verlangten Gebühren wäre eine derartige Strategie unsinnig. Ob wir für Investitionen um die 200 Euro insgesamt 1 oder 4 Euro an Gebühren zahlen, fällt für uns als Investor nicht ins Gewicht, erwarten wir doch von unseren Werten auf längere Sicht wenigstens eine Kursverdopplung.
Über unser Musterdepot
Dieses Musterdepot ist ein real bespartes Wertpapierdepot. Die monatliche Sparquote beträgt ca. 200 EUR. Anfallende Dividenden werden reinvestiert. Weil dieses Depot beim Neobroker Trade Republic geführt wird, ist auch der Kauf einer einzelnen Aktie sinnstiftend (Gebühr 1,- EUR). Für Anleger ist das ein ganz erheblicher Vorteil, weil auch kleinere Sparbeträge zwecks Diversifizierung des Depots angelegt werden können.
Es gibt allerdings auch einen Wehrmutstropfen. Ausländische Small Caps können bei Trade Republic nur sehr eingeschränkt gehandelt werden. Aus diesem Grund ist es nicht möglich, alle Aktien, die wir als interessant ansehen, in dieses Depot aufzunehmen.
Retail Investor selbst verfügt über mehrere Depots bei unterschiedlichen Banken. Die Werte, die wir in dieses Depot aufnehmen, sind somit nur ein kleiner Ausschnitt unserer Aktienpositionen.
Das Depot ist keine Anlageberatung, sondern soll exemplarisch zeigen, dass mit einer kleinen Sparquote, die im monatlichen Rhythmus angelegt wird, über die Jahre hinweg ein respektables Vermögen aufgebaut werden kann.
Die Frage der Sinnhaftigkeit des Tuns
Insbesondere in der ersten Zeit ist man oft geneigt die Sinnhaftigkeit des eigenen Tuns infrage zu stellen. Der Wertzuwachs des Depots fällt so gering aus, dass man sich angesichts der niedrigen Sparquote nicht vorstellen kann, irgendwann einmal in interessante Dimensionen, in Bereiche von mehreren hunderttausend Euro vorstoßen zu können. Ist das Depot mit aussichtsreichen Aktien bestückt, setzt nach einer gewissen Zeit jedoch ein Skaleneffekt ein. Das bedeutet nichts anderes, als dass der Einsatz zwar gering war, aber durch einen sehr hohen prozentualen Wertzuwachs das Depot in interessantere Dimensionen hochgeschraubt wird.
Die Öffentlichkeit ist sehr empfänglich für euphorisch präsentierte Nachrichten von enormen Kursgewinnen und Renditen. Informationen dieser Art blenden jedoch aus, dass Investieren ganz viel mit Warten und Geduld zu tun hat. Der große Erfolg, über den in der Öffentlichkeit überschwänglich berichtet wird, tritt meist erst mit ganz erheblicher Zeitverzögerung ein. Diese langweilige Phase des Wartens und Investierens ist wenig publikumswirksam, aber notwendig.
Gerade der Kleinanleger benötigt eine besonders große Portion Ausdauer und Zielstrebigkeit, bis das Depot eine kritische Größe erreicht hat und ein Kursgewinn von z.B. 10% eine respektable Größenordnung repräsentiert. Dies muss man sich immer wieder neu vor Augen führen, wenn man erfolgreich sein möchte.
Anlagestrategie
Entsprechend der von uns vertretenen Anlagestrategie, setzen wir primär auf starke Dividendenzahler. Ziel ist, die Sparquote über die anfallenden Dividendenerträge dauerhaft zu erhöhen. Ergänzt werden die Dividendenpapiere durch risikoreichere, kleinere Werte (Small und Mid Caps), die dem Depot auf lange Sicht zu ansehnlichem Wachstum verhelfen sollen.
Die erste Depot Position wurde am 15.03.2024 eröffnet. Jeweils zum Monatsbeginn, nachdem die neuen Zukäufe ausgeführt worden sind, veröffentlichen wir den aktuellen Depotstand.
Hinweis:
Alle erwähnten Aktien befinden sich in unseren Depots.
Disclaimer:
Jeder Artikel gibt die persönliche Meinung des jeweiligen Verfassers wieder. Diese ist das Ergebnis eigener Recherchen, die nach bestem Wissen und Gewissen und mit großer Sorgfalt durchgeführt worden sind. Es handelt sich dabei nicht um eine Wertpapierberatung bzw. Aufforderung zum Kauf von Wertpapieren. Vorsorglich wird ausdrücklich darauf hingewiesen, dass der Erwerb von Wertpapieren mit gewissen Risiken verbunden ist, mit Risiken, die im schlimmsten Fall zum Totalverlust des eingesetzten Kapitals führen können.
Es wird ferner darauf verwiesen, dass Wertpapierkäufe auf sorgfältige eigene Analysen und Recherchen gegründet sein sollten. Weder Retail Investor, noch der/die Verfasser eines Artikels haften für etwaig entstandene Verluste. Zur Erstellung dieses Artikels wurde KI verwendet. Weil nicht jede einzelne Aussage kontrolliert werden konnte, kann der Artikel Unrichtigkeiten aufweisen.
Retail Investor – Klaus-Uwe Becker
Zukäufe im Juni 2026
Unsere aktuellen Käufe
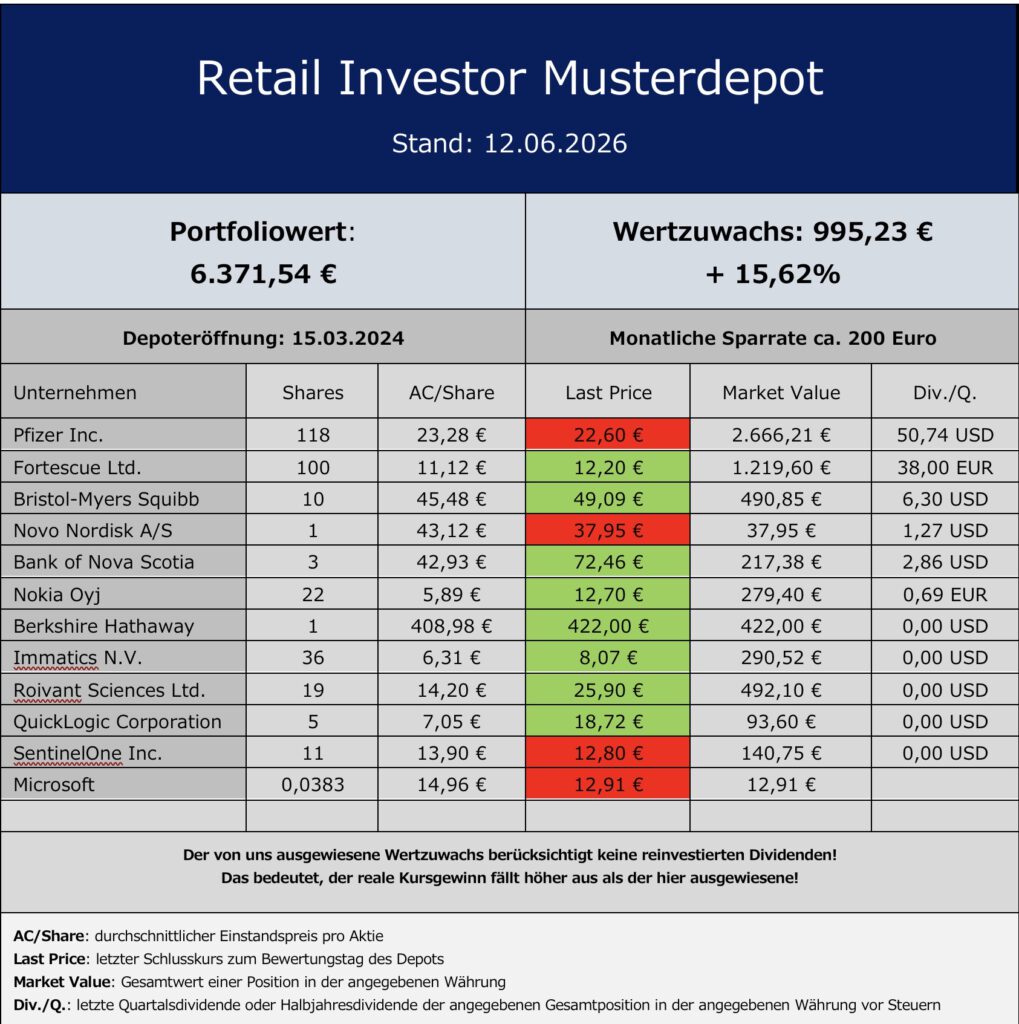
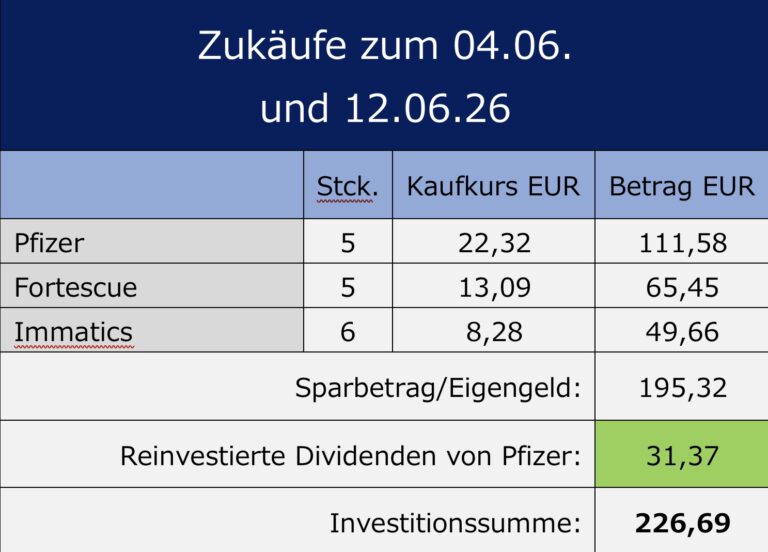
Auch diesen Monat haben wir wie üblich wieder schwerpunktmäßig in unsere Dividenden zahlenden Positionen investiert. Über beide Unternehmen haben wir bereits am 24.04.24 und 30.10.25 (Fortescue) sowie am 28.08.25 (Pfizer) ausführlich geschrieben. Unsere Einschätzungen haben auch weiterhin Bestand. Unseren Immatics Bestand möchten wir vergrößern, ehe die Kurse in Erwartung guter Phase 3 Ergebnisse für den Wirkstoff IMA203 anziehen.
Über unser Musterdepot
Dieses Musterdepot ist ein real bespartes Wertpapierdepot. Die monatliche Sparquote beträgt ca. 200 EUR. Anfallende Dividenden werden reinvestiert. Weil dieses Depot beim Neobroker Trade Republic geführt wird, ist auch der Kauf einer einzelnen Aktie sinnstiftend (Gebühr 1,- EUR). Für Anleger ist das ein ganz erheblicher Vorteil, weil auch kleinere Sparbeträge zwecks Diversifizierung des Depots angelegt werden können.
Es gibt allerdings auch einen Wermutstropfen. Ausländische Small Caps können bei Trade Republic nur sehr eingeschränkt gehandelt werden. Aus diesem Grund ist es nicht möglich, alle Aktien, die wir als interessant ansehen, in dieses Depot aufzunehmen.
Retail Investor selbst verfügt über mehrere Depots bei unterschiedlichen Banken. Die Werte, die wir in dieses Depot aufnehmen, sind somit nur ein kleiner Ausschnitt unserer Aktienpositionen.
Das Depot ist keine Anlageberatung, sondern soll exemplarisch zeigen, dass mit einer kleinen Sparquote, die im monatlichen Rhythmus angelegt wird, über die Jahre hinweg ein respektables Vermögen aufgebaut werden kann.
Die Öffentlichkeit ist sehr empfänglich für euphorisch präsentierte Nachrichten von enormen Kursgewinnen und Renditen. Informationen dieser Art blenden jedoch aus, dass Investieren u.a. ganz viel mit Warten und Geduld zu tun hat und der große Erfolg, über den in der Öffentlichkeit überschwänglich berichtet wird, meist erst mit erheblicher Zeitverzögerung eintritt.
Gerade als Kleinanleger benötigt man eine große Portion Ausdauer und Zielstrebigkeit, bis das Depot eine kritische Größe erreicht hat und ein Kursgewinn von z.B. 10% eine respektable Größenordnung repräsentiert.
Anlagestrategie
Entsprechend der von uns vertretenen Anlagestrategie, setzen wir primär auf starke Dividendenzahler. Ziel ist, die Sparquote über die anfallenden Dividendenerträge dauerhaft zu erhöhen. Ergänzt werden die Dividendenpapiere durch risikoreichere, kleinere Werte (Small und Mid Caps), die dem Depot auf lange Sicht zu ansehnlichem Wachstum verhelfen sollen.
Die erste Depot Position wurde am 15.03.2024 eröffnet. Zukünftig werden wir jeweils zum Monatsbeginn, nachdem die neuen Zukäufe ausgeführt worden sind, den aktuellen Depotstand veröffentlichen.
Hinweis:
Alle erwähnten Aktien befinden sich in unseren Depots.
Disclaimer:
Jeder Artikel gibt die persönliche Meinung des jeweiligen Verfassers wieder. Diese ist das Ergebnis eigener Recherchen, die nach bestem Wissen und Gewissen und mit großer Sorgfalt durchgeführt worden sind. Es handelt sich dabei nicht um eine Wertpapierberatung bzw. Aufforderung zum Kauf von Wertpapieren. Vorsorglich wird ausdrücklich darauf hingewiesen, dass der Erwerb von Wertpapieren mit gewissen Risiken verbunden ist, mit Risiken, die im schlimmsten Fall zum Totalverlust des eingesetzten Kapitals führen können.
Es wird ferner darauf verwiesen, dass Wertpapierkäufe auf sorgfältige eigene Analysen und Recherchen gegründet sein sollten. Weder Retail Investor, noch der/die Verfasser eines Artikels haften für etwaig entstandene Verluste. Zur Erstellung dieses Artikels wurde KI verwendet. Weil nicht jede einzelne Aussage kontrolliert werden konnte, kann der Artikel Unrichtigkeiten aufweisen.
Retail Investor – Klaus-Uwe Becker